Cómo retirar dinero de Megapari
 Disponible en ES
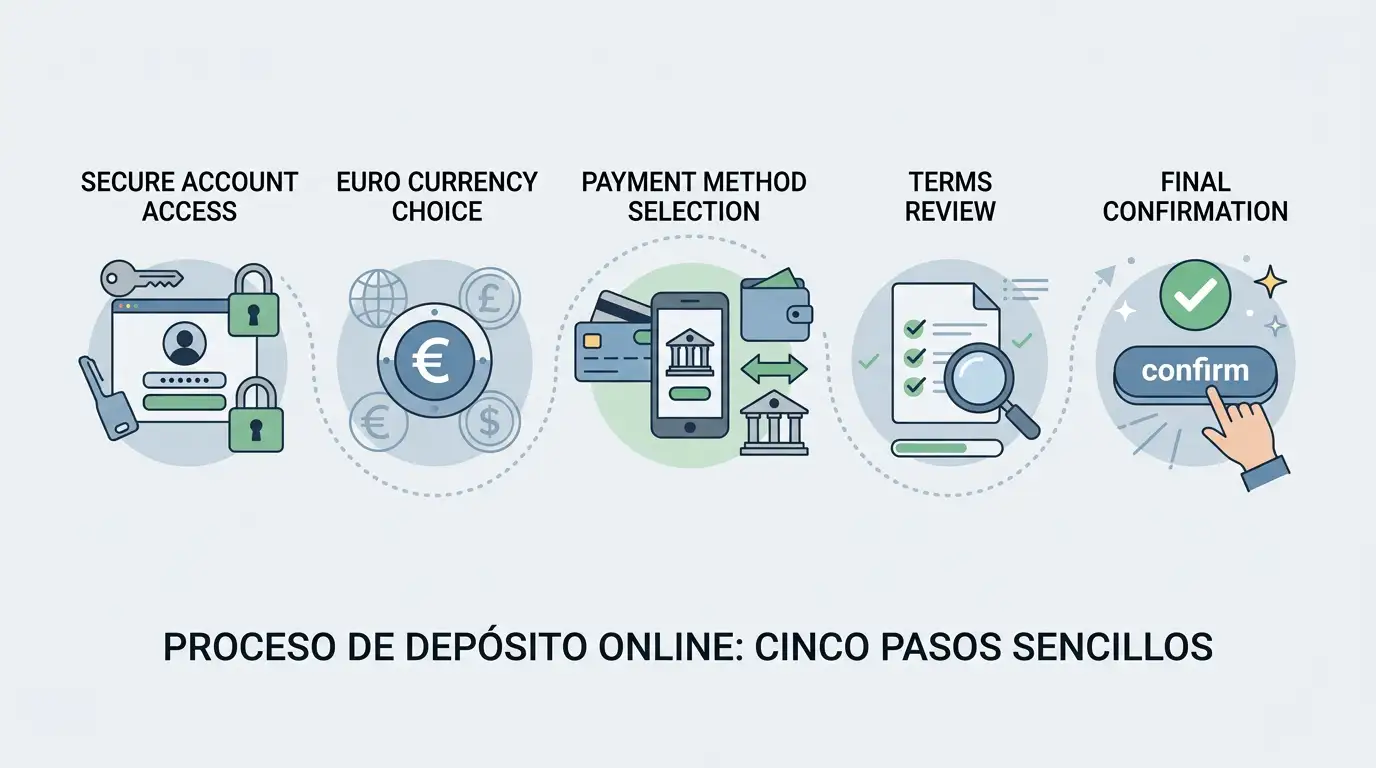
Para retirar dinero de Megapari, hay que entrar en la cuenta, abrir la sección de retiradas, elegir un método disponible, revisar sus condiciones, indicar el importe y enviar la solicitud. La guía oficial española añade un detalle importante: por defecto, el retiro se dirige a los mismos datos utilizados previamente para depositar, salvo situaciones en las que el método de ingreso sea unidireccional. Por eso, la retirada empieza realmente con la elección del depósito.
El tiempo total no es una única cifra. Intervienen la revisión interna, el procesamiento del proveedor de pago y la recepción final. La guía oficial indica que algunos métodos pueden tardar hasta una semana. También señala que, para importes superiores a 10.000 € al día, se exige verificación, aunque Megapari puede solicitar verificación en otras retiradas. Conviene tratar estas cifras como condiciones actuales de la guía y comprobarlas de nuevo antes de una operación real.
Índice de contenidos
- Proceso de retirada paso a paso
- Por qué el método del depósito importa después
- Los tres tiempos que forman una retirada
- Verificación y retiradas de mayor cuantía
- Qué puede frenar una retirada
- Cómo actuar si el retiro tarda más de lo esperado
- Cómo interpretar las cifras de retirada
- Retirar desde España: separar operación y regulación
- Checklist final antes de solicitar el retiro
- Preguntas frecuentes
Proceso de retirada paso a paso
La guía oficial española de retirada describe un flujo sencillo, pero cada paso tiene una función concreta. Primero se inicia sesión y se abre la zona de saldo. Después se entra en la pestaña de retiradas, se selecciona el canal disponible, se revisan los términos mostrados para ese método, se introduce el importe y se completan los datos de recepción. La solicitud queda entonces pendiente de aprobación y procesamiento.
- Inicia sesión en la cuenta que contiene el saldo que quieres retirar.
- Abre el área de saldo o caja y entra en la sección de retiradas.
- Comprueba qué métodos aparecen disponibles para tu cuenta y moneda.
- Revisa si el canal coincide con los datos usados al depositar.
- Lee los límites, condiciones y cualquier aviso mostrado antes de confirmar.
- Introduce el importe y los datos de recepción sin cambiar la titularidad.
- Envía la solicitud y controla su estado hasta que el proveedor complete el abono.
Este orden evita un error frecuente: pensar en la retirada como una transferencia independiente del historial de la cuenta. En la práctica, el sistema intenta mantener continuidad entre el origen del depósito y el destino del retiro. Si quieres entender qué categorías de pago pueden aparecer y por qué cambian según la cuenta, la guía de métodos de pago explica la lógica general del cajero.
Por qué el método del depósito importa después
La regla operativa más útil es la coherencia. La guía actual indica que, por motivos de seguridad, las retiradas se realizan por defecto hacia los mismos datos utilizados previamente para ingresar. El cambio de método puede ser posible cuando el depósito se hizo con una vía unidireccional, pero no debe asumirse que cualquier canal de salida será intercambiable con cualquier canal de entrada.
Esto tiene una consecuencia práctica para quien todavía no ha hecho su primer ingreso: no basta con mirar qué método parece más rápido para depositar. También hay que valorar si será razonable para retirar, si pertenece al mismo titular, si funciona con la moneda de la cuenta y si sus límites encajan con el uso previsto. Una decisión aparentemente pequeña en el primer pago puede reducir o aumentar la fricción en el momento de cobrar.
Checklist antes del primer depósito
- ¿El método pertenece al mismo titular de la cuenta de juego?
- ¿Puede utilizarse también para recibir fondos o es solo de entrada?
- ¿La moneda coincide con la configurada en la cuenta?
- ¿El proveedor muestra límites que encajan con el importe que piensas mover?
- ¿Tienes acceso estable al método para completar una eventual verificación?
Los tres tiempos que forman una retirada
Cuando alguien pregunta cuánto tarda un retiro de Megapari, la respuesta útil es separar el recorrido en tres tramos. Mezclarlos lleva a promesas poco fiables porque un pago puede estar aprobado por la plataforma y seguir pendiente en el proveedor o banco.
1. Revisión interna
Es el periodo en el que la solicitud se comprueba dentro de la cuenta. Puede incluir controles de seguridad y, cuando se solicita, verificación de identidad.
2. Procesamiento del proveedor
Una vez encaminado el pago, el método elegido aplica su propio proceso. La guía oficial reconoce que la velocidad depende del canal y que algunos pueden prolongarse hasta una semana.
3. Recepción final
Es el momento en que el dinero aparece efectivamente en la cuenta, monedero u otro destino. Este tramo puede depender de la entidad receptora y no debe confundirse con la aprobación interna.
La diferencia importa al diagnosticar un retraso. Si la solicitud sigue en revisión, el foco está en la cuenta y en cualquier requerimiento pendiente. Si ya fue procesada, hay que revisar el estado del proveedor. Consultar solo una cifra genérica de tiempo no permite saber en qué fase está el dinero.
Verificación y retiradas de mayor cuantía
La guía española consultada actualmente indica que, por encima de 10.000 € al día, se requiere un procedimiento de verificación. También deja claro que una solicitud de verificación puede aparecer con importes menores. Por tanto, el umbral no debe interpretarse como una garantía de que todo retiro inferior se procesará sin comprobaciones.
La existencia de KYC está verificada, y la documentación puede incluir un documento de identidad. Los documentos adicionales pueden variar según el caso, por lo que una solicitud concreta debe seguir las instrucciones que aparezcan en ese requerimiento. La página sobre verificación y KYC desarrolla este punto sin mezclarlo con los tiempos del proveedor de pago.
Esta distinción ayuda a evitar dos errores opuestos. El primero es asumir que la verificación solo existe para cantidades muy grandes. El segundo es imaginar que siempre se piden los mismos documentos y en el mismo orden. Lo verificable es que puede exigirse identidad, especialmente alrededor de retiradas, y que los detalles concretos dependen del caso y de las instrucciones vigentes.
Qué puede frenar una retirada
Los retrasos no tienen una única causa. La información oficial permite identificar varios puntos de fricción sin inventar un tiempo fijo para resolverlos.
| Punto de fricción | Qué revisar | Por qué importa |
|---|---|---|
| Método distinto al depósito | Comprueba si el canal de ingreso admite salida y si se mantienen los mismos datos. | La política de seguridad prioriza la continuidad entre depósito y retirada. |
| Titularidad incoherente | Revisa que los datos de la cuenta y del instrumento de pago correspondan al mismo usuario. | Una discrepancia puede activar controles adicionales. |
| KYC pendiente | Consulta si la cuenta tiene una solicitud de verificación abierta y responde solo con los datos pedidos. | Una retirada puede quedar suspendida mientras la identidad no se confirme. |
| Límites del proveedor | Lee mínimos, máximos y condiciones visibles en el cajero antes de enviar. | Los proveedores pueden aplicar límites distintos y cambiar el importe admisible. |
| Procesamiento externo | Distingue entre solicitud aprobada y dinero ya recibido. | Un método puede seguir procesando el pago después de la revisión interna. |
Cómo actuar si el retiro tarda más de lo esperado
La primera comprobación debe ser el estado de la solicitud dentro de la cuenta. Después conviene revisar si existe un aviso de verificación, si el método utilizado coincide con el depósito y si los datos enviados son correctos. Si la plataforma ya marca el retiro como procesado, el siguiente paso es comprobar el canal receptor.
Si hace falta contactar con soporte, es mejor aportar datos de la operación que permitan localizarla sin enviar información sensible innecesaria en un mensaje inicial: fecha aproximada, importe, método y estado mostrado en la cuenta. Megapari ofrece chat en vivo 24/7 según la guía oficial; el tiempo de resolución dependerá del caso y de las comprobaciones necesarias. Para una visión más amplia de experiencia, atención y puntos débiles, consulta las opiniones sobre Megapari.
También es útil conservar capturas del estado de la solicitud y de las condiciones mostradas por el método en el momento de retirarla. No sustituyen los registros internos, pero ayudan a comparar lo que se mostraba al confirmar con el estado posterior. Evita reenviar contraseñas, códigos de un solo uso o credenciales completas por canales de soporte.
Cómo interpretar las cifras de retirada
La página oficial española muestra dos referencias concretas: verificación obligatoria para retirar más de 10.000 € al día y posibilidad de que algunas rutas tarden hasta una semana. Son datos de la fuente oficial consultada y deben volver a comprobarse si la guía cambia.
Esas cifras no funcionan como reglas universales. El primer dato no elimina la posibilidad de KYC por debajo del umbral y el segundo no significa que toda retirada tarde una semana. Las comisiones, máximos y límites por método dependen del proveedor y de la pantalla vigente, así que comprueba los términos que aparecen en la cuenta en el momento de solicitar el pago.
Retirar desde España: separar operación y regulación
El proceso operativo de retirada que Megapari publica para sus usuarios en español debe distinguirse del contexto regulatorio, que se explica por separado en la página sobre la licencia de Megapari.
La separación es importante porque una pregunta operativa y una pregunta regulatoria no son la misma. Saber dónde se pulsa para retirar, cómo se relaciona con el depósito o qué controles puede activar una solicitud no demuestra cobertura por los mecanismos de protección de un operador licenciado en España.
Checklist final antes de solicitar el retiro
- Comprueba que has iniciado sesión en la cuenta correcta.
- Revisa qué método de retirada aparece realmente disponible.
- Confirma que el canal y los datos son coherentes con el depósito previo.
- Lee los límites y condiciones actuales antes de enviar la solicitud.
- Verifica que no exista una solicitud KYC pendiente.
- Guarda el estado inicial de la operación para poder hacer seguimiento.
- Distingue entre revisión interna, procesamiento del proveedor y recepción final.
- Si una cifra exacta es decisiva, vuelve a comprobar la página oficial y el cajero actual.
Para volver al contexto completo de la marca, puedes consultar el análisis de Megapari España. La retirada no se evalúa por una sola promesa de velocidad, sino por la combinación de coherencia del método, verificación, límites visibles y procesamiento externo.
Preguntas frecuentes
¿Puedo retirar con un método diferente al que usé para depositar?
La guía oficial indica que, por defecto, se utilizan los mismos datos del depósito. Puede haber excepciones cuando el método de ingreso es unidireccional, pero no conviene asumir que cualquier método alternativo estará disponible.
¿Megapari exige verificación para retirar?
La verificación puede ser requerida. La guía actual establece verificación obligatoria para importes superiores a 10.000 € al día y aclara que también puede solicitarse con cantidades menores.
¿Cuánto tarda una retirada?
Depende del método y de la fase del proceso. La guía oficial señala que algunas rutas pueden tardar hasta una semana, por lo que conviene distinguir revisión interna, proveedor de pago y recepción final.
¿Qué documentos pueden pedir?
La fuente oficial confirma que puede solicitarse un documento de identidad, pero no respalda una lista completa y universal. Deben seguirse las instrucciones concretas de la solicitud de verificación.
Preparado por la redacción de «Megapari Casino».