Verificación de cuenta y KYC en Megapari
 Disponible en ES
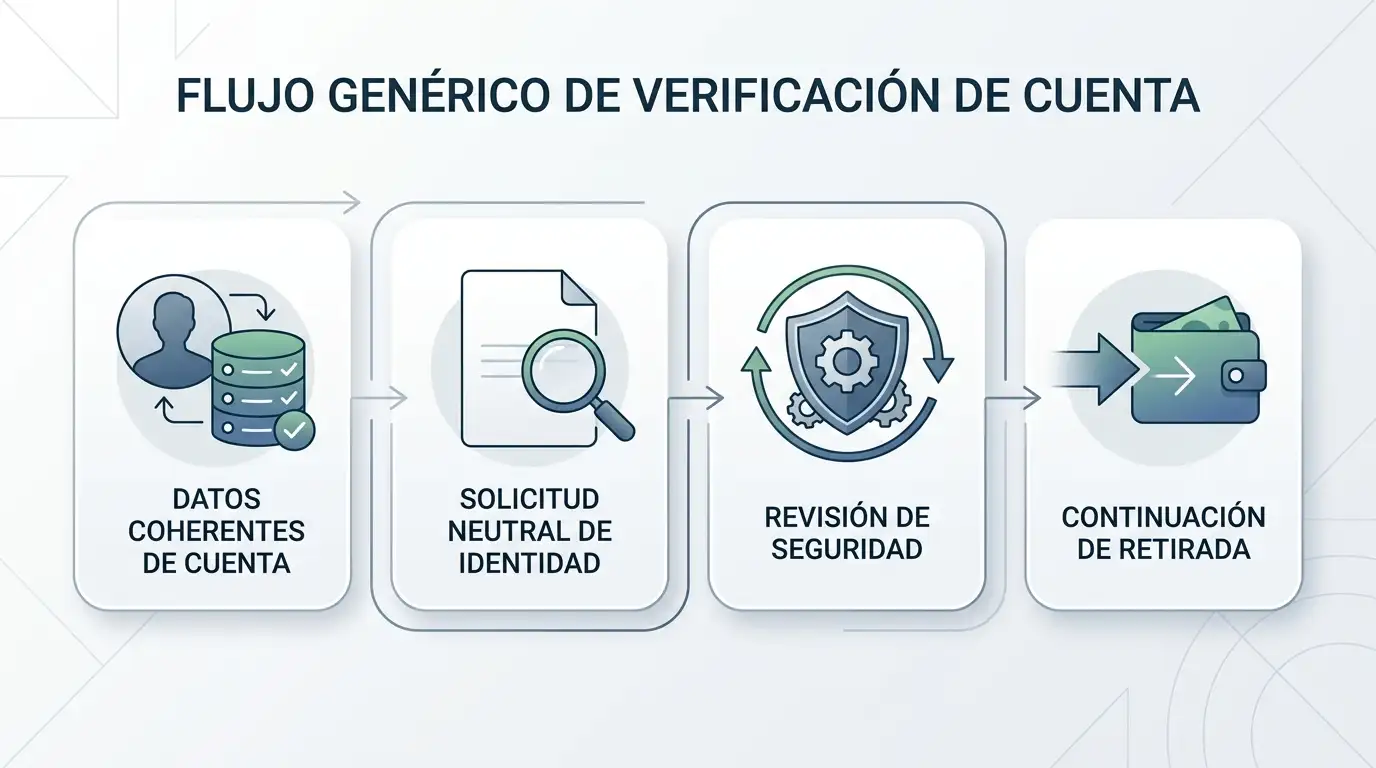
Megapari puede exigir una verificación de identidad durante la vida de la cuenta, especialmente alrededor de retiradas o cuando su equipo de seguridad necesita confirmar que los datos del usuario son correctos. La guía oficial de registro indica que la información personal debe poder documentarse y menciona expresamente el documento de identidad. La guía de retiradas añade que una solicitud de pago queda suspendida si se activa una comprobación hasta que el usuario confirme su identidad.
Las fuentes oficiales actuales permiten confirmar la existencia del KYC y el uso de un documento de identidad, pero no establecen una lista exhaustiva y estable de todos los documentos posibles ni un plazo universal de aprobación. Cuando se active una revisión, utiliza el requerimiento concreto de la cuenta como referencia para la documentación adicional y el estado del proceso.
Índice de contenidos
- Qué se sabe sobre la verificación
- Cuándo puede aparecer una solicitud de verificación
- Qué documento está realmente respaldado
- Coherencia de datos: la parte que sí puedes controlar
- KYC y retirada: qué ocurre si se activa la revisión
- El dato de 10.000 € al día: cómo interpretarlo
- Megapari KYC frente al sistema de identificación de la DGOJ
- Qué hacer si te piden documentos
- Documentos y plazos que pueden variar
- Preguntas frecuentes
Qué se sabe sobre la verificación
| Tema | Estado | Qué puede decirse |
|---|---|---|
| Existencia de KYC | Confirmado | Megapari puede solicitar verificación de identidad. |
| Relación con retiradas | Confirmado | Una retirada puede quedar en pausa mientras se completa la verificación solicitada. |
| Documento de identidad | Confirmado | La guía de registro indica que los datos del documento de identidad deben coincidir con la información de la cuenta. |
| Otros documentos concretos | Pueden variar según la solicitud | La guía habla de documentación adicional; sigue el requerimiento que aparezca en tu cuenta. |
| Tiempo exacto de revisión | Variable | Comprueba el estado de la solicitud y cualquier indicación que aparezca en la cuenta. |
| Umbral de retirada | Confirmado en la guía actual | La página española de retiradas sitúa en 10.000 € al día el punto a partir del cual exige verificación para una retirada superior. |
El umbral de 10.000 € no debe interpretarse como una forma de evitar KYC. La misma fuente aclara que Megapari puede solicitar verificación también con importes inferiores si necesita revisar la cuenta o la operación. Prepararse para una comprobación consiste en mantener los datos correctos y responder a la solicitud, no en estructurar pagos para esquivarla.
Cuándo puede aparecer una solicitud de verificación
El KYC no está descrito como un único paso fijo que necesariamente ocurra en el mismo momento para todas las cuentas. La guía de registro señala que la verificación puede llegar más adelante, después de que el usuario complete sus datos personales. La guía de retiradas concreta uno de los escenarios más relevantes: una solicitud de pago puede activar una revisión de seguridad.
Además, la fuente oficial menciona un umbral de 10.000 € al día para retiradas superiores, que requiere verificación. Al mismo tiempo, insiste en que una comprobación puede solicitarse con cantidades menores. Por tanto, la lectura correcta no es «solo hay KYC a partir de 10.000 €», sino «ese importe es un disparador explícito adicional, pero la seguridad puede verificar la identidad antes».
Si estás preparando una retirada, la guía de cómo retirar dinero explica por separado el flujo del cajero, la regla de reutilizar los mismos datos de pago cuando corresponde y la variabilidad de los tiempos. En la verificación, céntrate en la identidad, la coherencia de los datos y las instrucciones recibidas para cada documento.
Qué documento está realmente respaldado
La página oficial de registro dice que los datos aportados por el usuario deben estar documentados y que, cuando el servicio de seguridad solicite verificación, los datos del documento de identidad y otros documentos deberán coincidir con la información declarada. Esa frase permite afirmar con seguridad que un documento de identidad forma parte del proceso posible.
Los ejemplos habituales del sector no forman por sí solos una lista oficial de Megapari. Las páginas oficiales disponibles no establecen pasaporte, selfie, factura de suministros, extracto bancario o prueba de fondos como un conjunto universal para todas las cuentas. Si una solicitud concreta pide documentación adicional, sigue el mensaje recibido dentro de la cuenta o desde un canal oficial.
Regla práctica
Prepara la cuenta para poder demostrar que eres la persona cuyos datos figuran en el perfil. No envíes documentos sensibles a direcciones o formularios encontrados en páginas de terceros y no compartas más información de la solicitada por un canal oficial.
Coherencia de datos: la parte que sí puedes controlar
La mejor preparación para KYC empieza durante el registro en Megapari. La guía oficial insiste en que la información sea fiable y documentable. Si el perfil contiene un nombre diferente al del documento, una fecha de nacimiento errónea o datos de contacto que no pertenecen al usuario, una revisión posterior puede requerir aclaraciones.
- Usa tu nombre real y evita abreviaturas que cambien la identificación.
- Revisa fecha de nacimiento y domicilio antes de operar con saldo.
- Mantén acceso al correo y al teléfono vinculados a la cuenta.
- Utiliza medios de pago cuyos datos y titularidad sean coherentes con la cuenta cuando el proveedor lo exija.
- No abras cuentas duplicadas para resolver un problema de acceso.
- Conserva los mensajes oficiales de una solicitud de verificación para saber exactamente qué se pidió.
Esta lista no es una lista de documentos KYC. Es un checklist de consistencia de datos, que reduce contradicciones sin intentar anticipar requisitos que Megapari no publica de forma exhaustiva.
KYC y retirada: qué ocurre si se activa la revisión
La guía española de retiradas explica que, cuando el departamento de seguridad solicita verificación, la retirada se suspende hasta que el usuario confirme su identidad. También indica que los documentos deben facilitarse conforme a la solicitud recibida. No fija en esa sección un tiempo exacto de revisión que pueda prometerse a todos los usuarios.
Esta distinción evita mezclar dos tiempos distintos. Una cosa es la velocidad técnica del método de pago y otra el tiempo que puede añadir una revisión de seguridad. Incluso si un proveedor procesa normalmente una operación con rapidez, una retirada sometida a KYC puede quedar pendiente hasta que termine la comprobación. Por eso no tiene sentido anunciar «verificación en X horas» ni sumar automáticamente un plazo genérico al tiempo del banco o monedero.
Si una revisión se abre, la acción razonable es responder a lo que solicita el canal oficial y esperar la resolución. Intentar cambiar de cuenta, usar datos de otra persona o fragmentar operaciones con el objetivo de evitar controles puede generar más discrepancias y complicar la verificación.
El dato de 10.000 € al día: cómo interpretarlo
La guía oficial española de retiradas indica que Megapari está preparado para retirar hasta 10.000 € al día y que una cantidad superior requiere un procedimiento de verificación. Es un dato concreto respaldado por la fuente primaria actual, por eso puede citarse aquí.
Sin embargo, no es un «nivel sin KYC». La misma página dice que la verificación también puede solicitarse para retiradas más pequeñas. El umbral describe una condición explícita para retiradas de mayor cuantía, no una garantía de que por debajo de esa cifra nunca habrá revisión.
Además, cada método puede tener sus propios límites operativos. Por eso el importe que muestra el cajero para un proveedor concreto sigue siendo relevante. El dato de 10.000 € no funciona como un máximo universal por método ni como un consejo para dividir retiradas.
Megapari KYC frente al sistema de identificación de la DGOJ
Para un lector en España es importante distinguir dos marcos. Megapari realiza sus propias comprobaciones de identidad según sus procedimientos de cuenta y seguridad. Por separado, la DGOJ dispone de un Sistema de Verificación de Identidad para operadores habilitados en el mercado español, con comprobación previa de identidad y de prohibiciones de acceso.
No son el mismo sistema. El servicio de la DGOJ se ofrece a operadores sujetos al marco español y utiliza, entre otros datos, DNI o NIE para verificaciones en tiempo real. No debe atribuirse automáticamente a Megapari. La página de situación regulatoria explica por separado el marco regulatorio aplicable y la licencia bajo la que opera la marca.
Esta separación también evita una conclusión engañosa: que una verificación KYC de un operador extranjero equivalga a las mismas protecciones, registros o mecanismos de reclamación de un operador habilitado por la DGOJ. Son capas regulatorias distintas.
Qué hacer si te piden documentos
- Comprueba que la solicitud aparece en la cuenta o llega desde un canal oficial reconocible.
- Lee exactamente qué dato o documento solicita la revisión en tu caso.
- Verifica que la información del perfil coincide con el documento de identidad.
- Evita enviar archivos a direcciones copiadas de foros, anuncios o mensajes no verificados.
- No modifiques datos personales solo para que coincidan artificialmente con un método de pago.
- Guarda una copia del mensaje o referencia de la solicitud para poder seguir el caso.
- Si algo no está claro, pregunta al soporte oficial qué campo necesita corrección antes de reenviar información sensible.
El objetivo es completar una comprobación legítima con el mínimo de exposición innecesaria, no buscar una manera de evitarla.
Documentos y plazos que pueden variar
La documentación adicional y el plazo de aprobación pueden variar según la cuenta y el motivo de la revisión. Las fuentes disponibles no establecen una lista cerrada aplicable a todos los casos, ni una secuencia única para todas las cuentas. Una retirada inferior a un importe determinado tampoco debe interpretarse como exenta de revisión.
Los requisitos «típicos» del sector no deben tratarse como condiciones oficiales de una marca concreta. Si un dato no aparece confirmado en las fuentes disponibles, la referencia práctica es la solicitud que llegue a la cuenta y las instrucciones del canal oficial correspondiente.
Para situar el KYC dentro del conjunto del servicio, vuelve al análisis de Megapari España; si quieres valorar la verificación junto con otras señales de confianza, consulta las opiniones sobre Megapari.
Preguntas frecuentes
¿Megapari pide KYC?
Sí. Sus guías oficiales indican que la verificación de identidad puede solicitarse durante la vida de la cuenta, incluyendo escenarios relacionados con retiradas.
¿Qué documento está confirmado?
La fuente oficial menciona el documento de identidad y exige que sus datos coincidan con la información facilitada en la cuenta. Si se solicita documentación adicional, utiliza el requerimiento concreto de la cuenta como referencia.
¿Cuánto tarda la verificación?
Las páginas oficiales revisadas no ofrecen un plazo universal que podamos presentar como garantía. El tiempo de KYC tampoco debe confundirse con el tiempo técnico del método de retirada.
¿Por debajo de 10.000 € no hay KYC?
No. La guía de retiradas fija 10.000 € al día como umbral explícito para verificación de cantidades superiores, pero también dice que puede solicitar una revisión con importes menores.
¿La verificación de Megapari utiliza el SVI de la DGOJ?
No debe asumirse. El SVI es un sistema de la DGOJ para operadores habilitados en el marco español. El KYC descrito aquí es el procedimiento de Megapari y se trata por separado.
Escrito por los editores de «Megapari Casino».